
Sie bauen eine Karriere in Deutschland auf. Wer baut Ihre Rente auf?
Die gesetzliche Rente deckt nur etwa 36% Ihres Einkommens. Wir helfen Internationals, den Rest selbst aufzubauen: steueroptimiert und komplett auf Englisch.

Die meisten Expats kennen ihre spätere Rente nicht. Wir zeigen Ihnen die echte Zahl.

Die Differenz zwischen Rente und Bedarf summiert sich über ein Leben auf Hunderttausende.

Es gibt legale Wege, Steuern in die eigene Rente umzuleiten. Die wenigsten Gutverdiener nutzen sie.

Ob Sie bleiben oder gehen: Wir bauen eine Strategie, die mitreist und trotzdem wächst.
Die Wahrheit, die Gutverdiener nie hören
Die meisten Expats halten die gesetzliche Rente für sicher. Das ist sie nicht. Es ist ein Umlagesystem, in dem heutige Arbeiter die heutigen Rentner finanzieren. Deutschland hat immer weniger Arbeiter und immer mehr Rentner. Ergebnis?

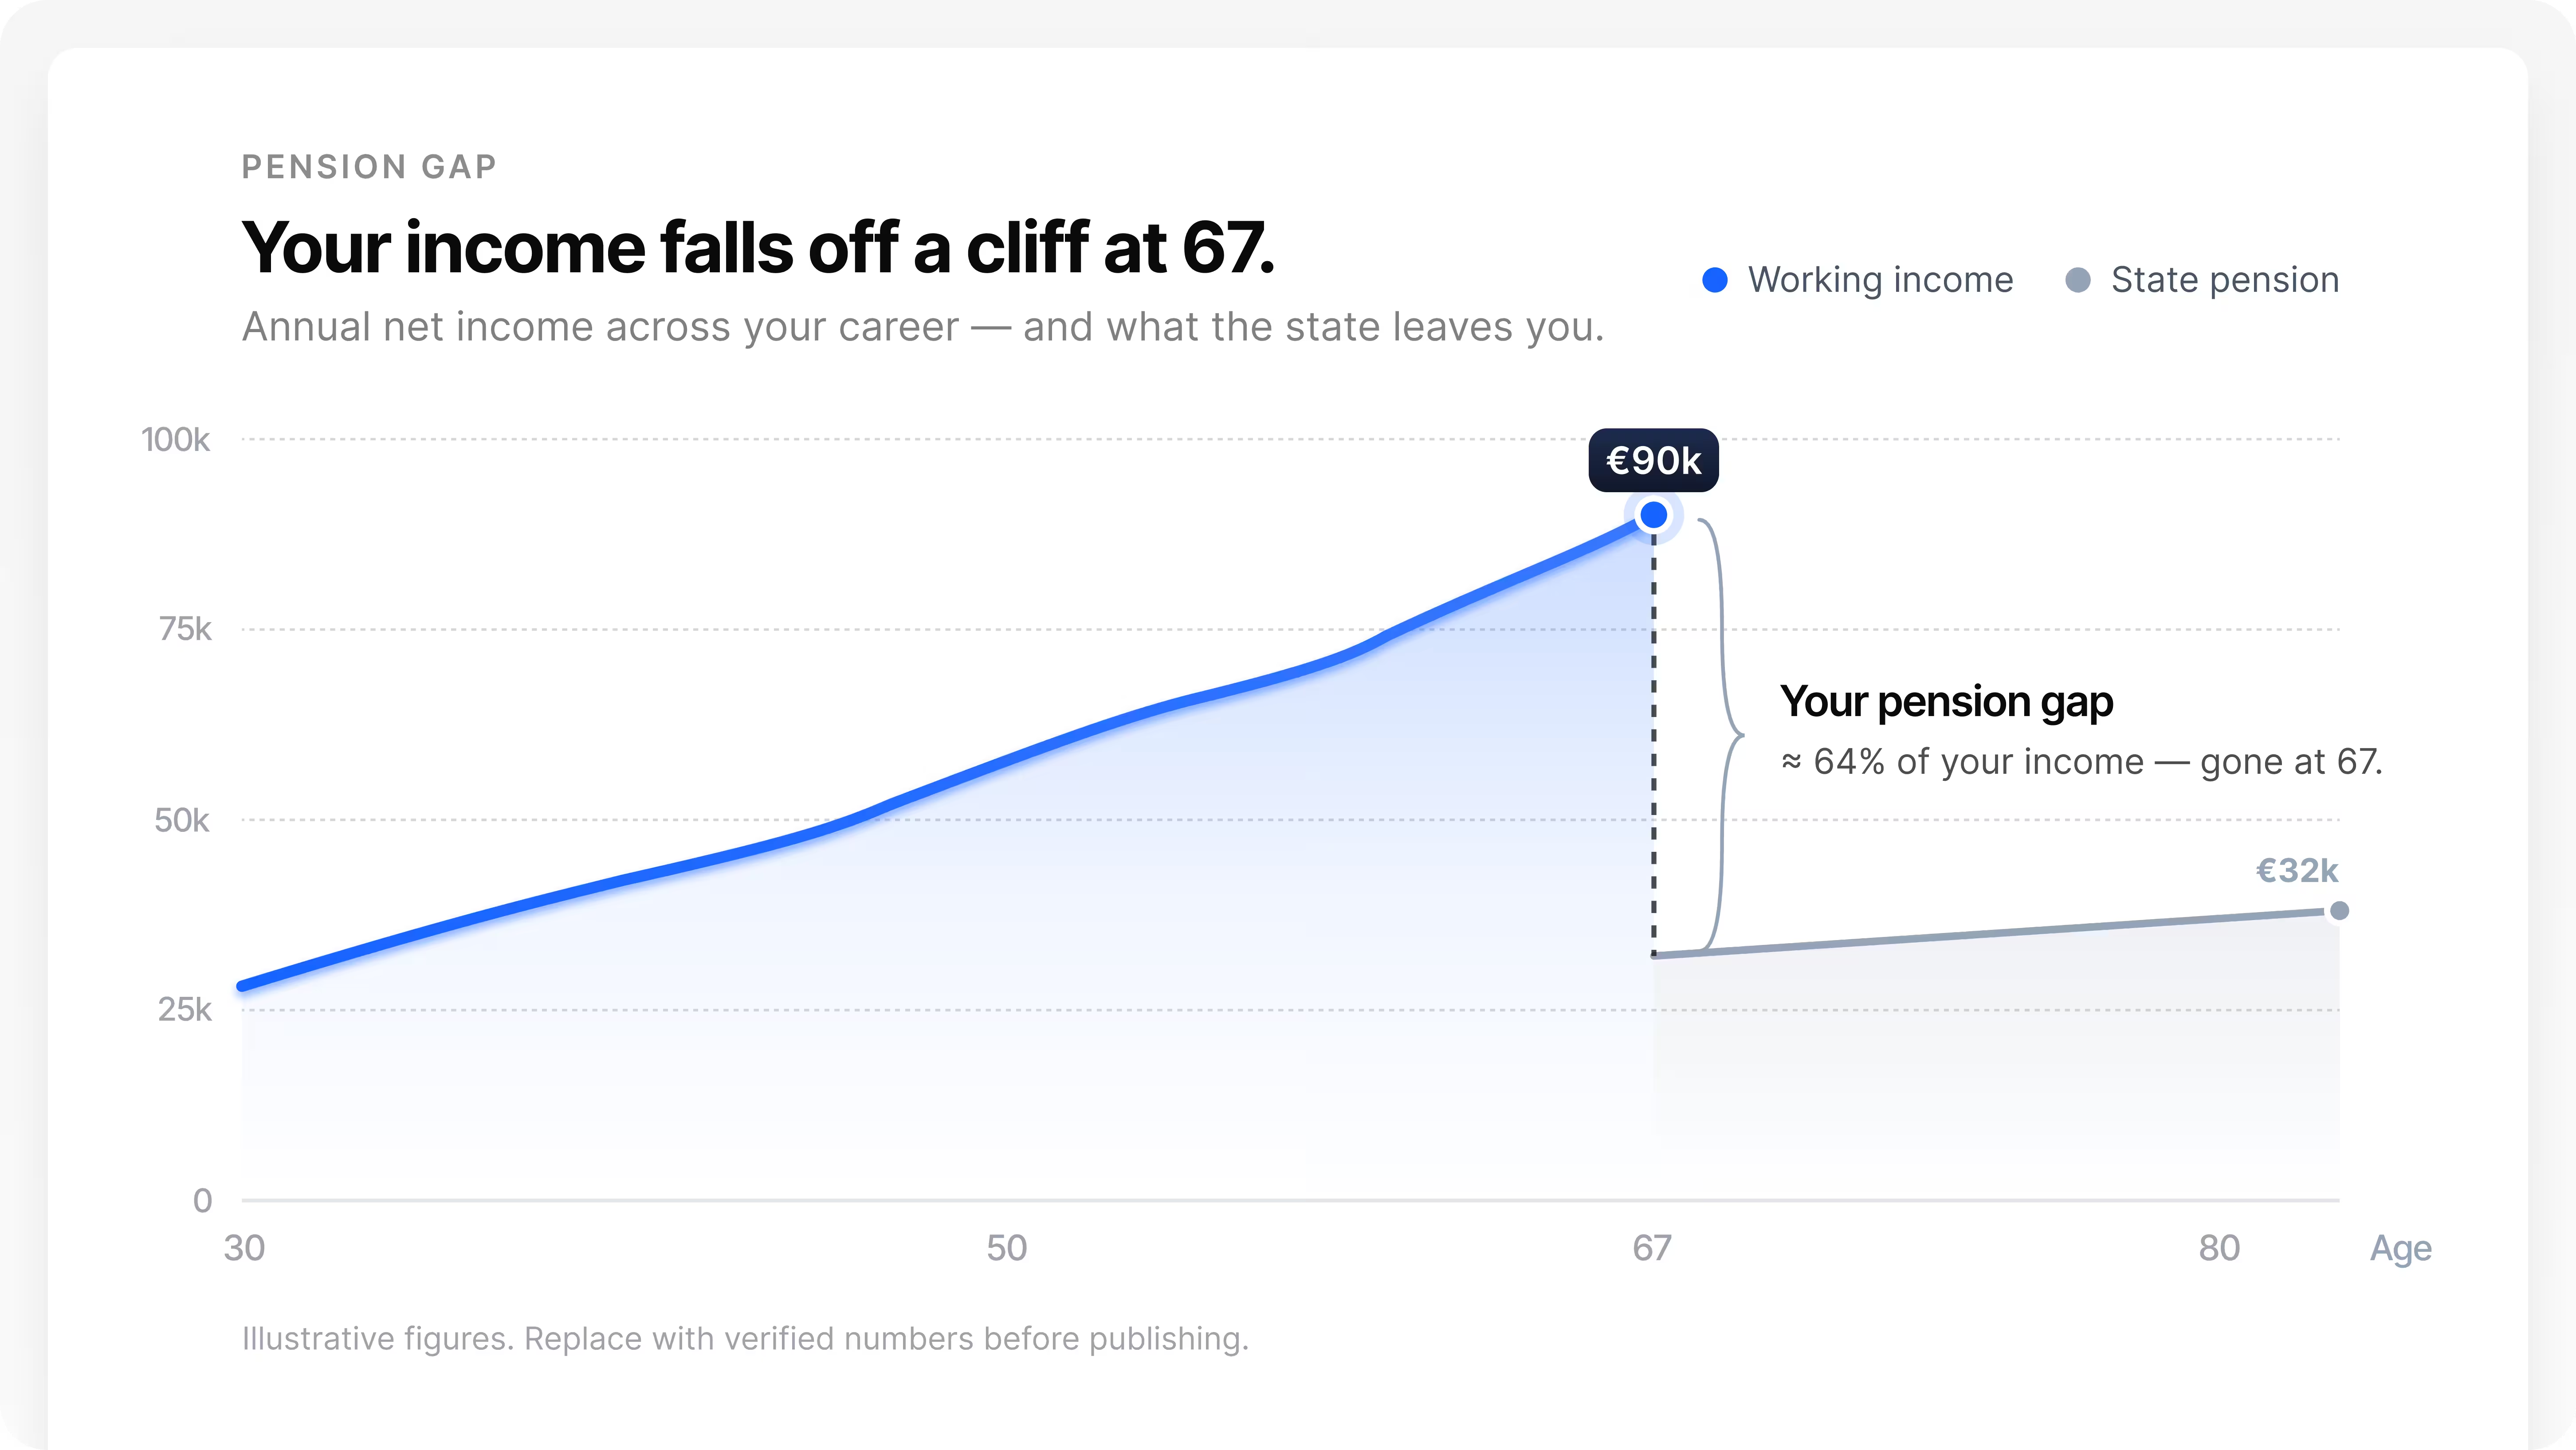
Wenn Sie in die gesetzliche Rente einzahlen, investieren Sie nicht. Sie spenden.

Das System kollabiert unter dem demografischen Druck. Ihre Generation zahlt den Preis mit höheren Beiträgen und weniger Auszahlung.
Mit der richtigen privaten Strategie:

Während die gesetzliche Rente Ihre Beiträge verbrennt, lässt die private sie wachsen.

Buchen Sie Ihr kostenloses Gespräch und erhalten Sie einen persönlichen Rentenplan, abgestimmt auf Ihr Einkommen, Ihre Pläne und Ihr Leben in Deutschland.
Harte Zahlen im Vergleich
Szenario: Sie investieren 15.000 € pro Jahr zwischen 30 und 60.
Warum also in der gesetzlichen bleiben?
Es gibt nur einen Grund.
Gutverdiener, die nur auf die gesetzliche Rente setzen, erleben im Ruhestand Enttäuschung statt Sicherheit.


Eine Rente, die wirklich für Sie arbeitet.
Wie wir Ihnen beim Aufbau helfen. Schritt für Schritt.
Jedes Gespräch findet auf Englisch statt. Jede Empfehlung passt zu Ihrer Situation. Wir drängen Sie nie zu einem Produkt, das nicht zu Ihrem Leben passt.
Sofortige Steuerentlastung
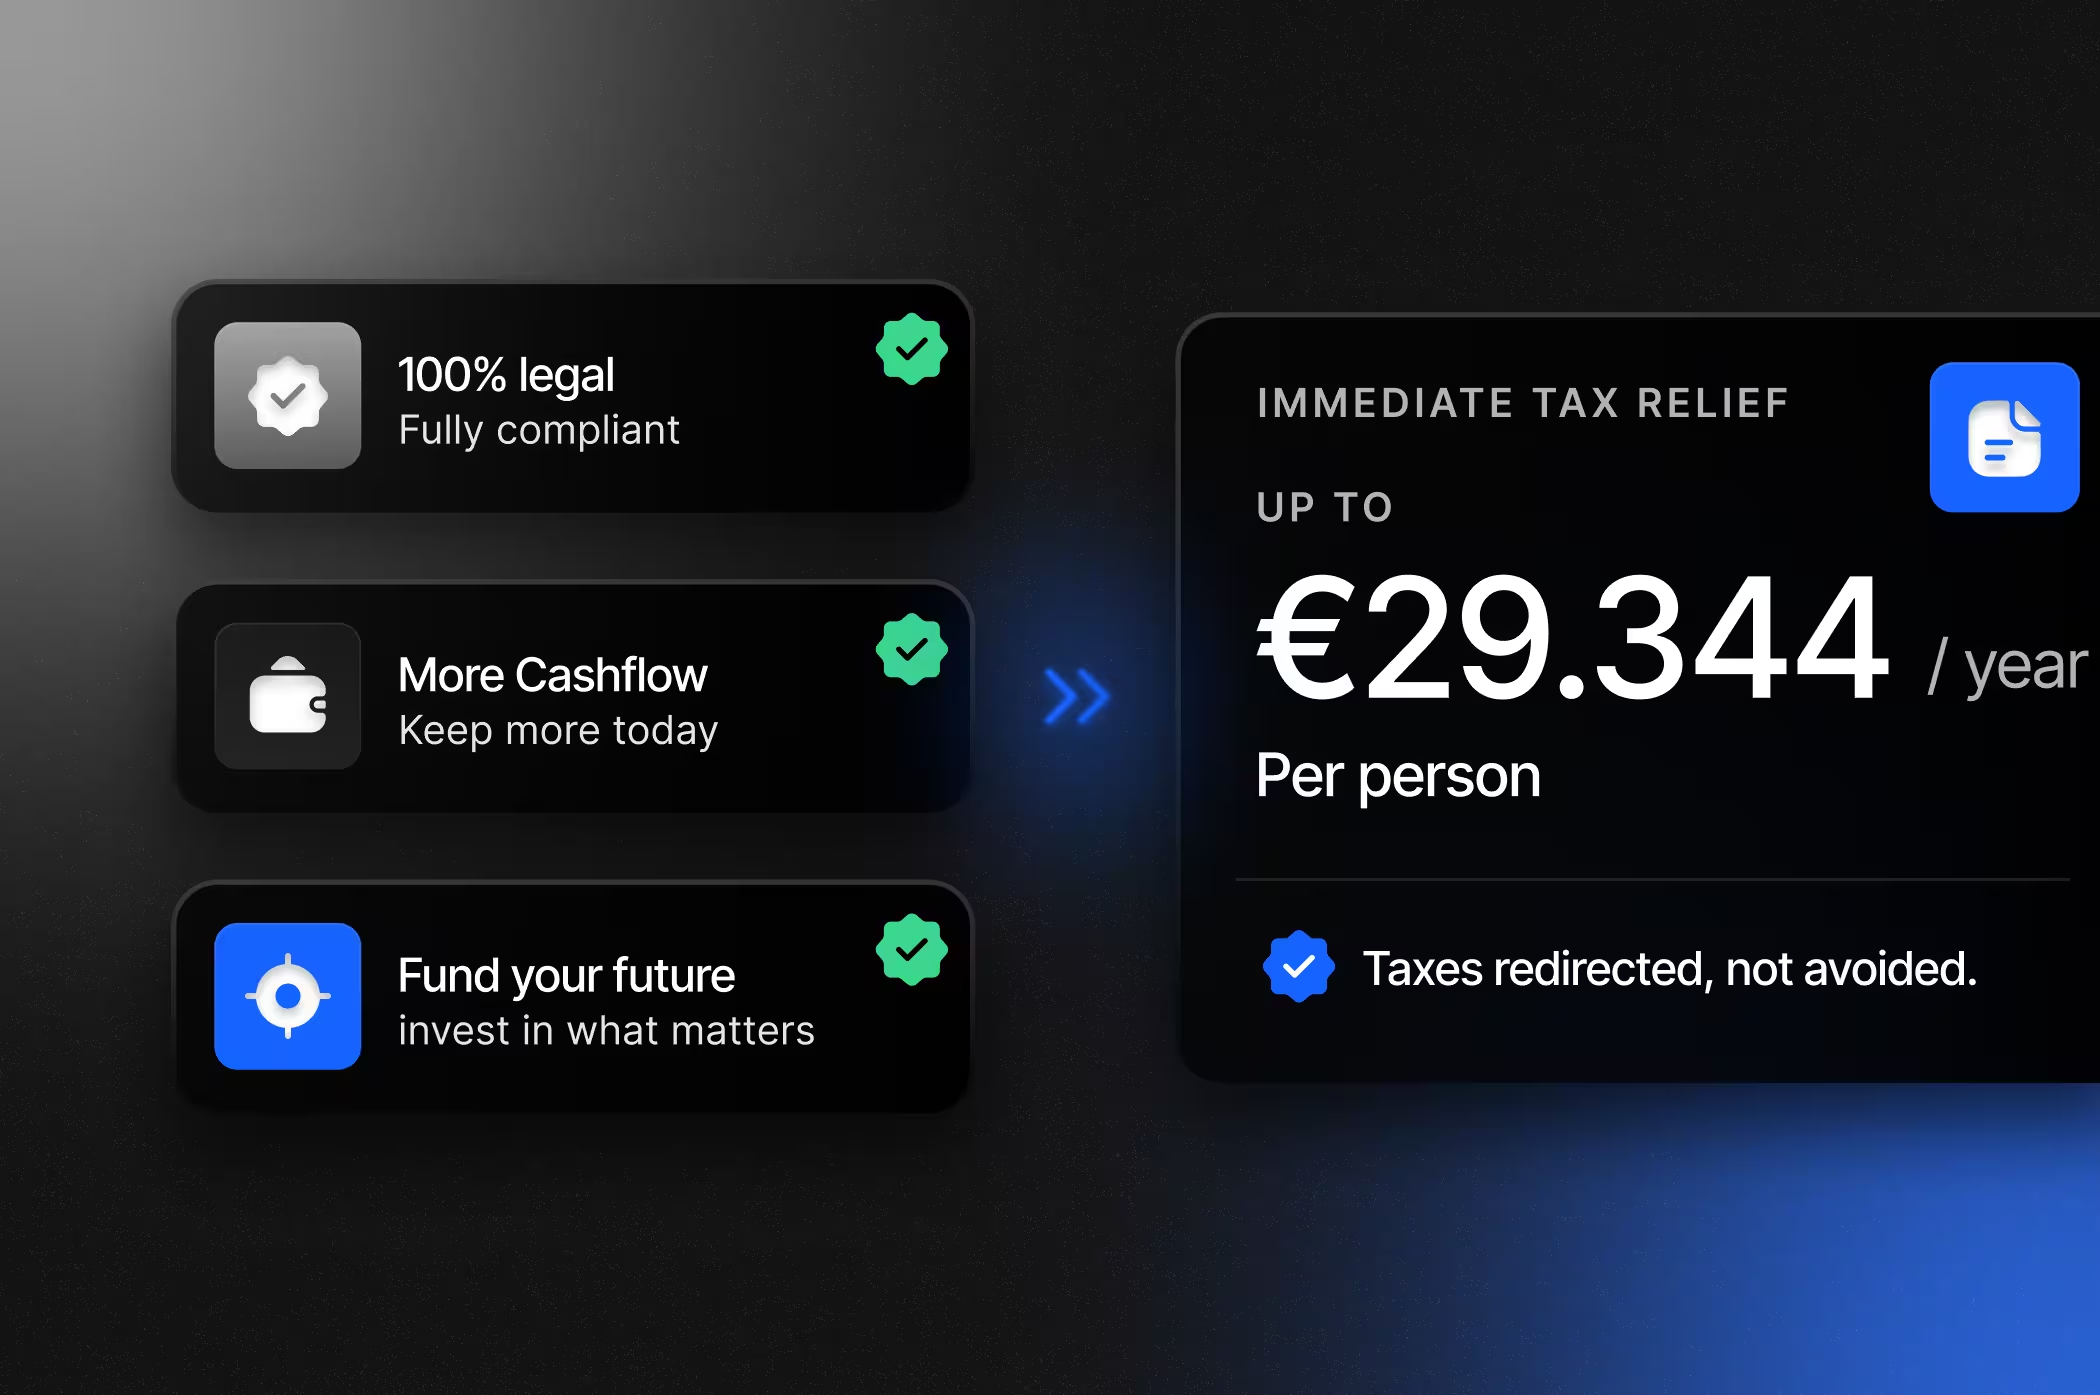
Deutschland erlaubt bis zu 29.344 € pro Person und Jahr Steuerabzug bei richtiger Struktur. Weniger Geld ans Finanzamt. Mehr Cashflow heute. Steuern umgeleitet, nicht vermieden. Statt das System zu finanzieren, finanzieren Sie Ihre Zukunft.
Zinseszins-Wachstum
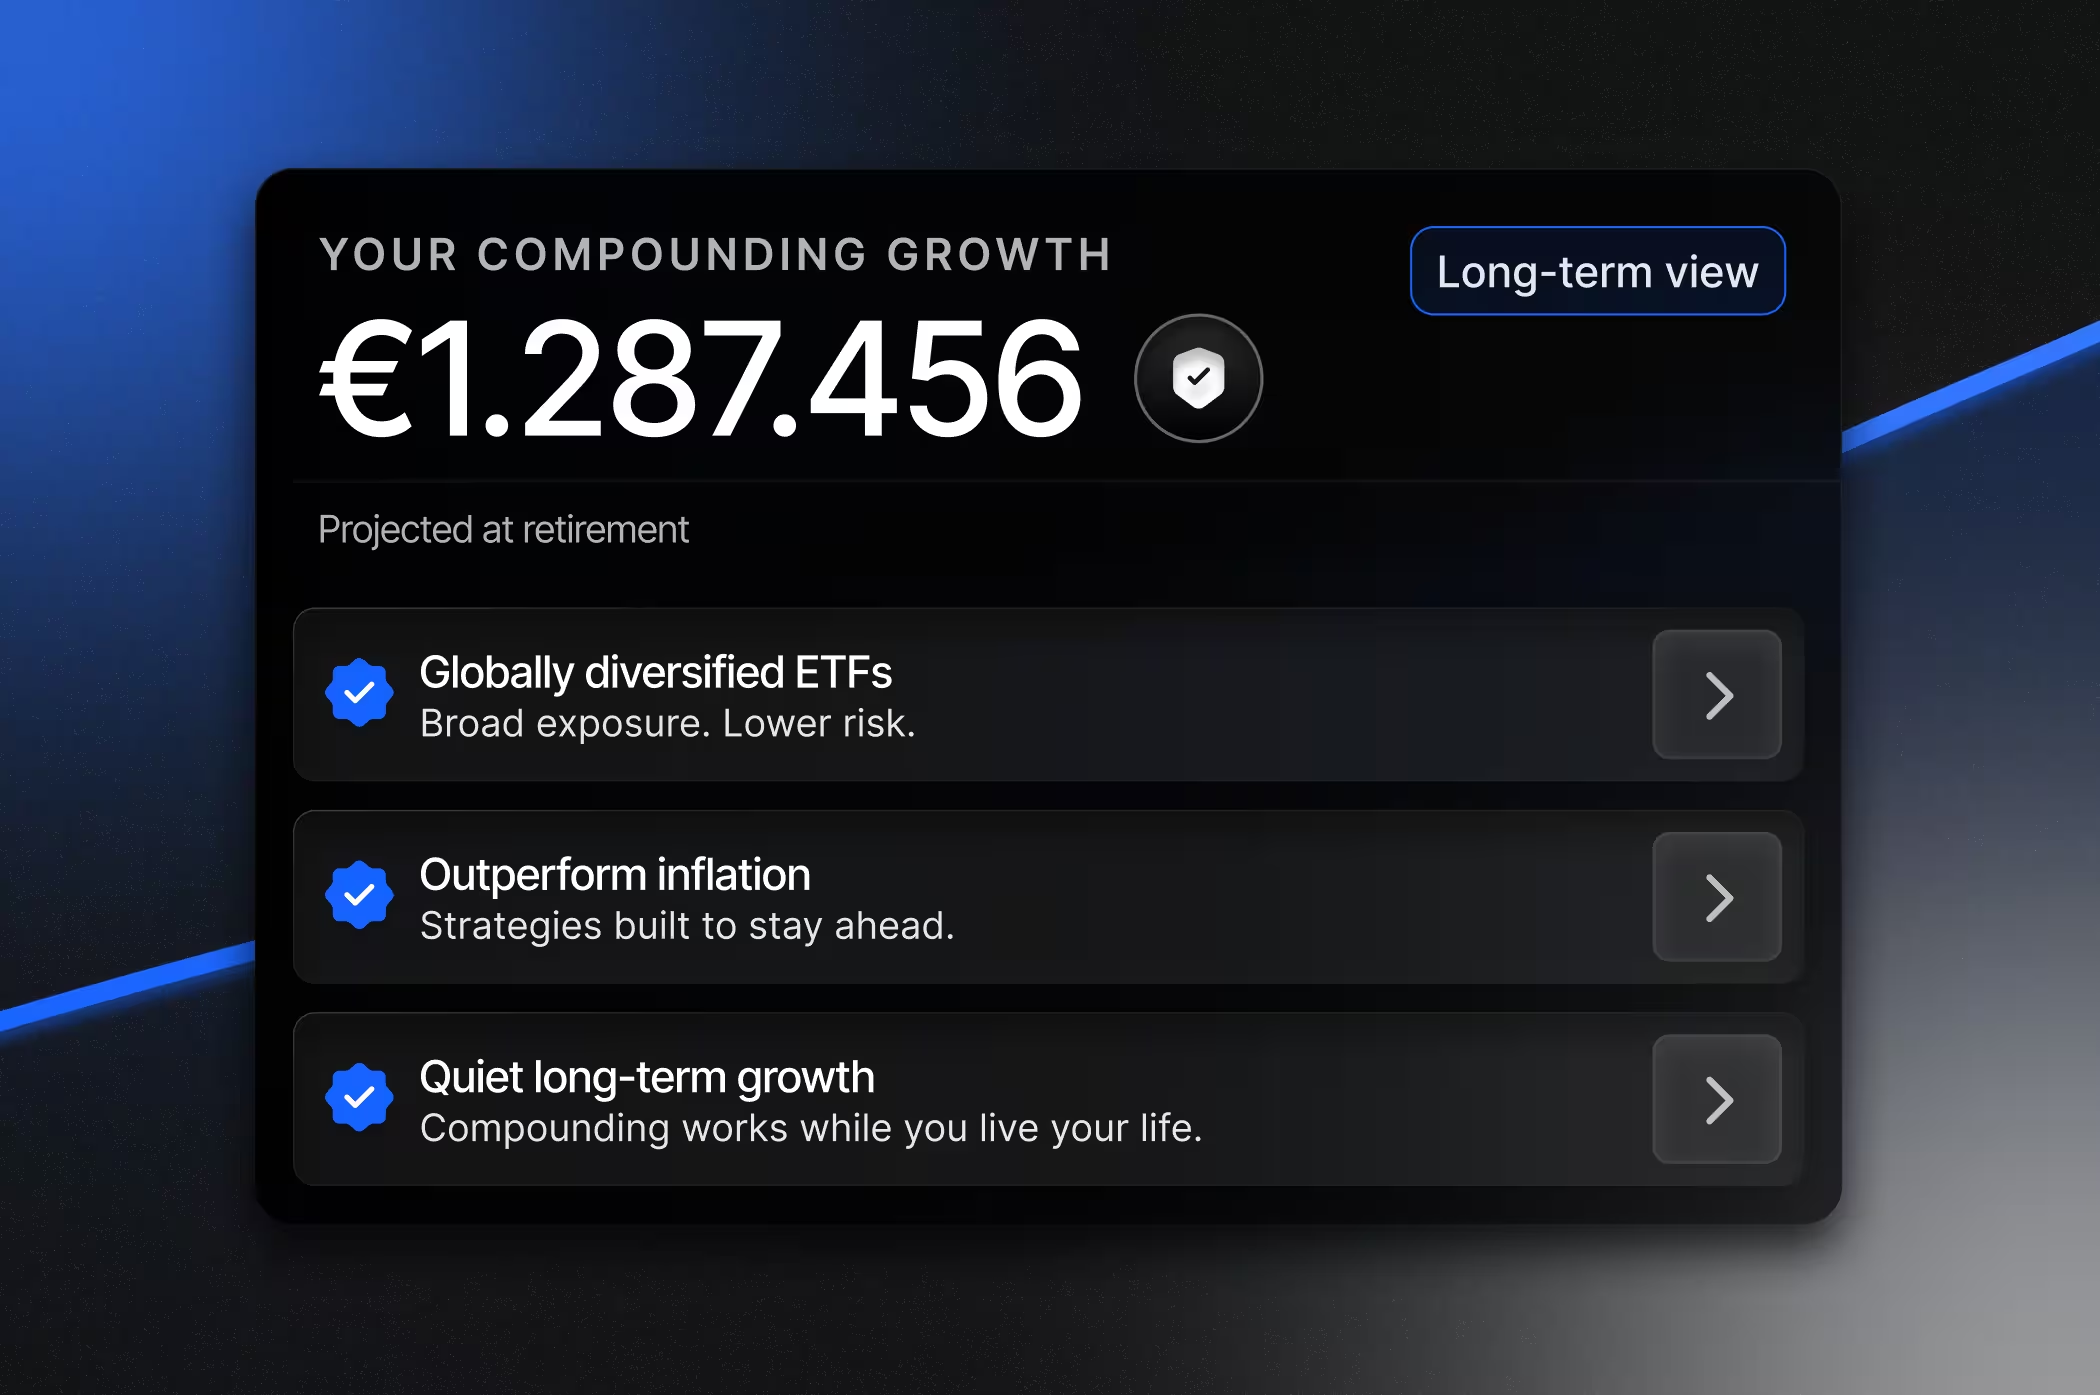
Ihre abgesetzten Steuern werden in echte Wachstumswerte investiert. Global diversifizierte ETFs, langfristige Kapitalmarktstrategien und Strukturen, die die Inflation schlagen sollen. Der Zinseszins arbeitet leise und stetig im Hintergrund.
Zukünftige Flexibilität & Kontrolle
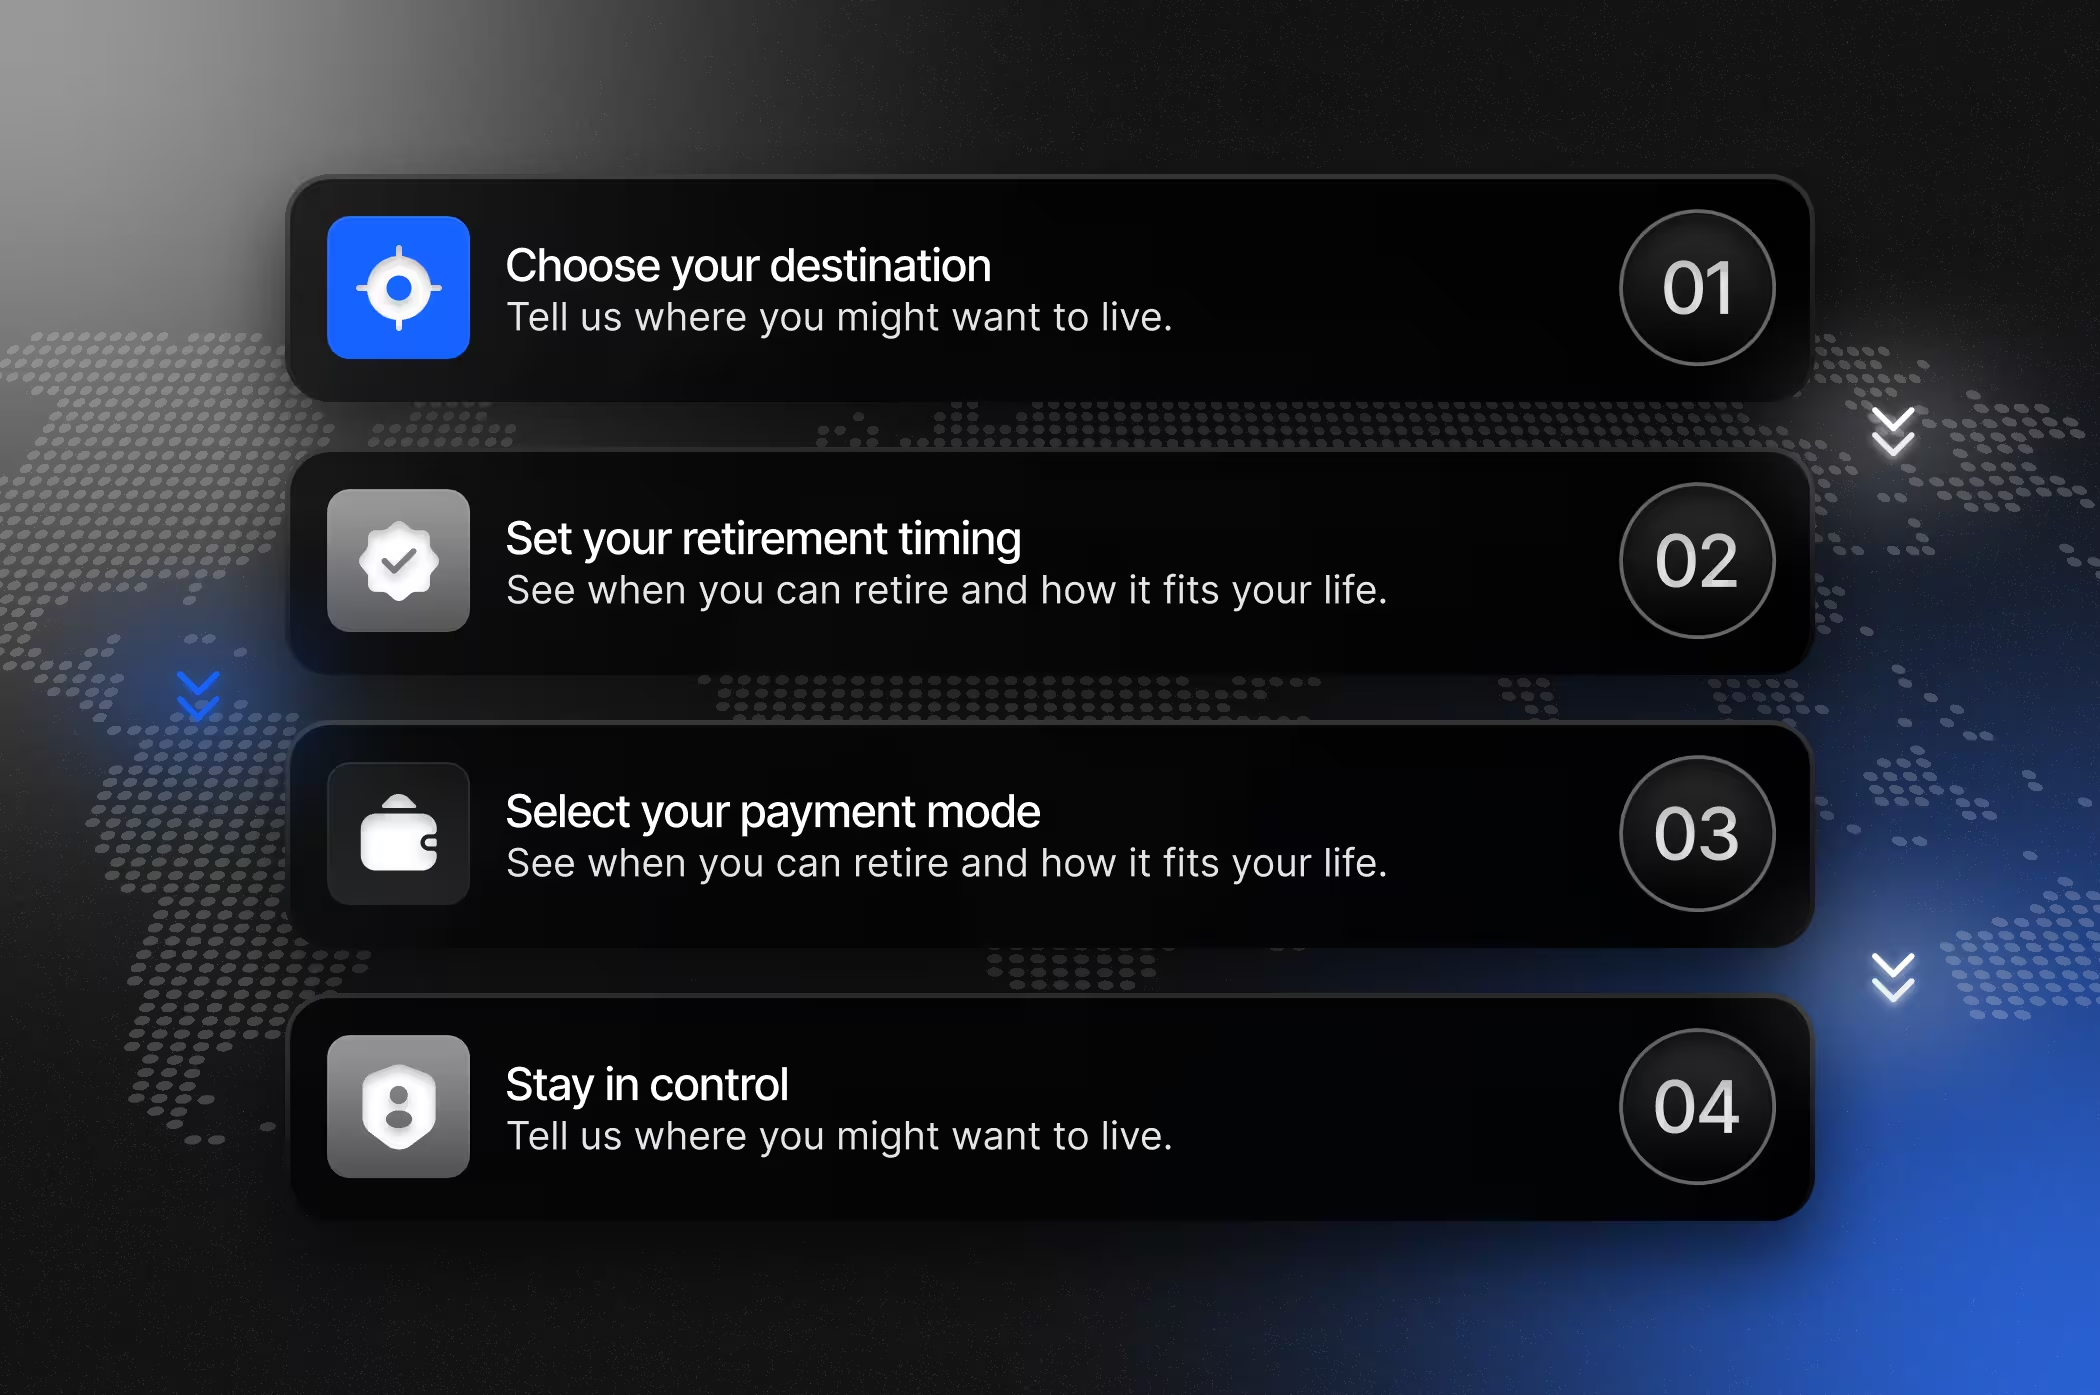
Unsere Strategien sind für Expats gebaut, die Deutschland vielleicht verlassen, Kontrolle über ihre Investments wollen und echte Ergebnisse schätzen. Das Ziel ist nicht nur eine Rente. Das Ziel sind Optionen: beim Ruhestand, beim Wohnort und beim Zugriff auf Ihr Vermögen.
Machen Sie Ihre Steuern zu Ihrer Rente
Die meisten Gutverdiener in Deutschland sehen 40 bis 45% ihres Einkommens jedes Jahr verschwinden. So machen es die Wohlhabenden stattdessen.
Die meisten sehen Steuern als Verlust. Gutverdiener spüren es noch mehr.
Das ist kein Schlupfloch. So wurde das System für alle entworfen, die es zu nutzen wissen.
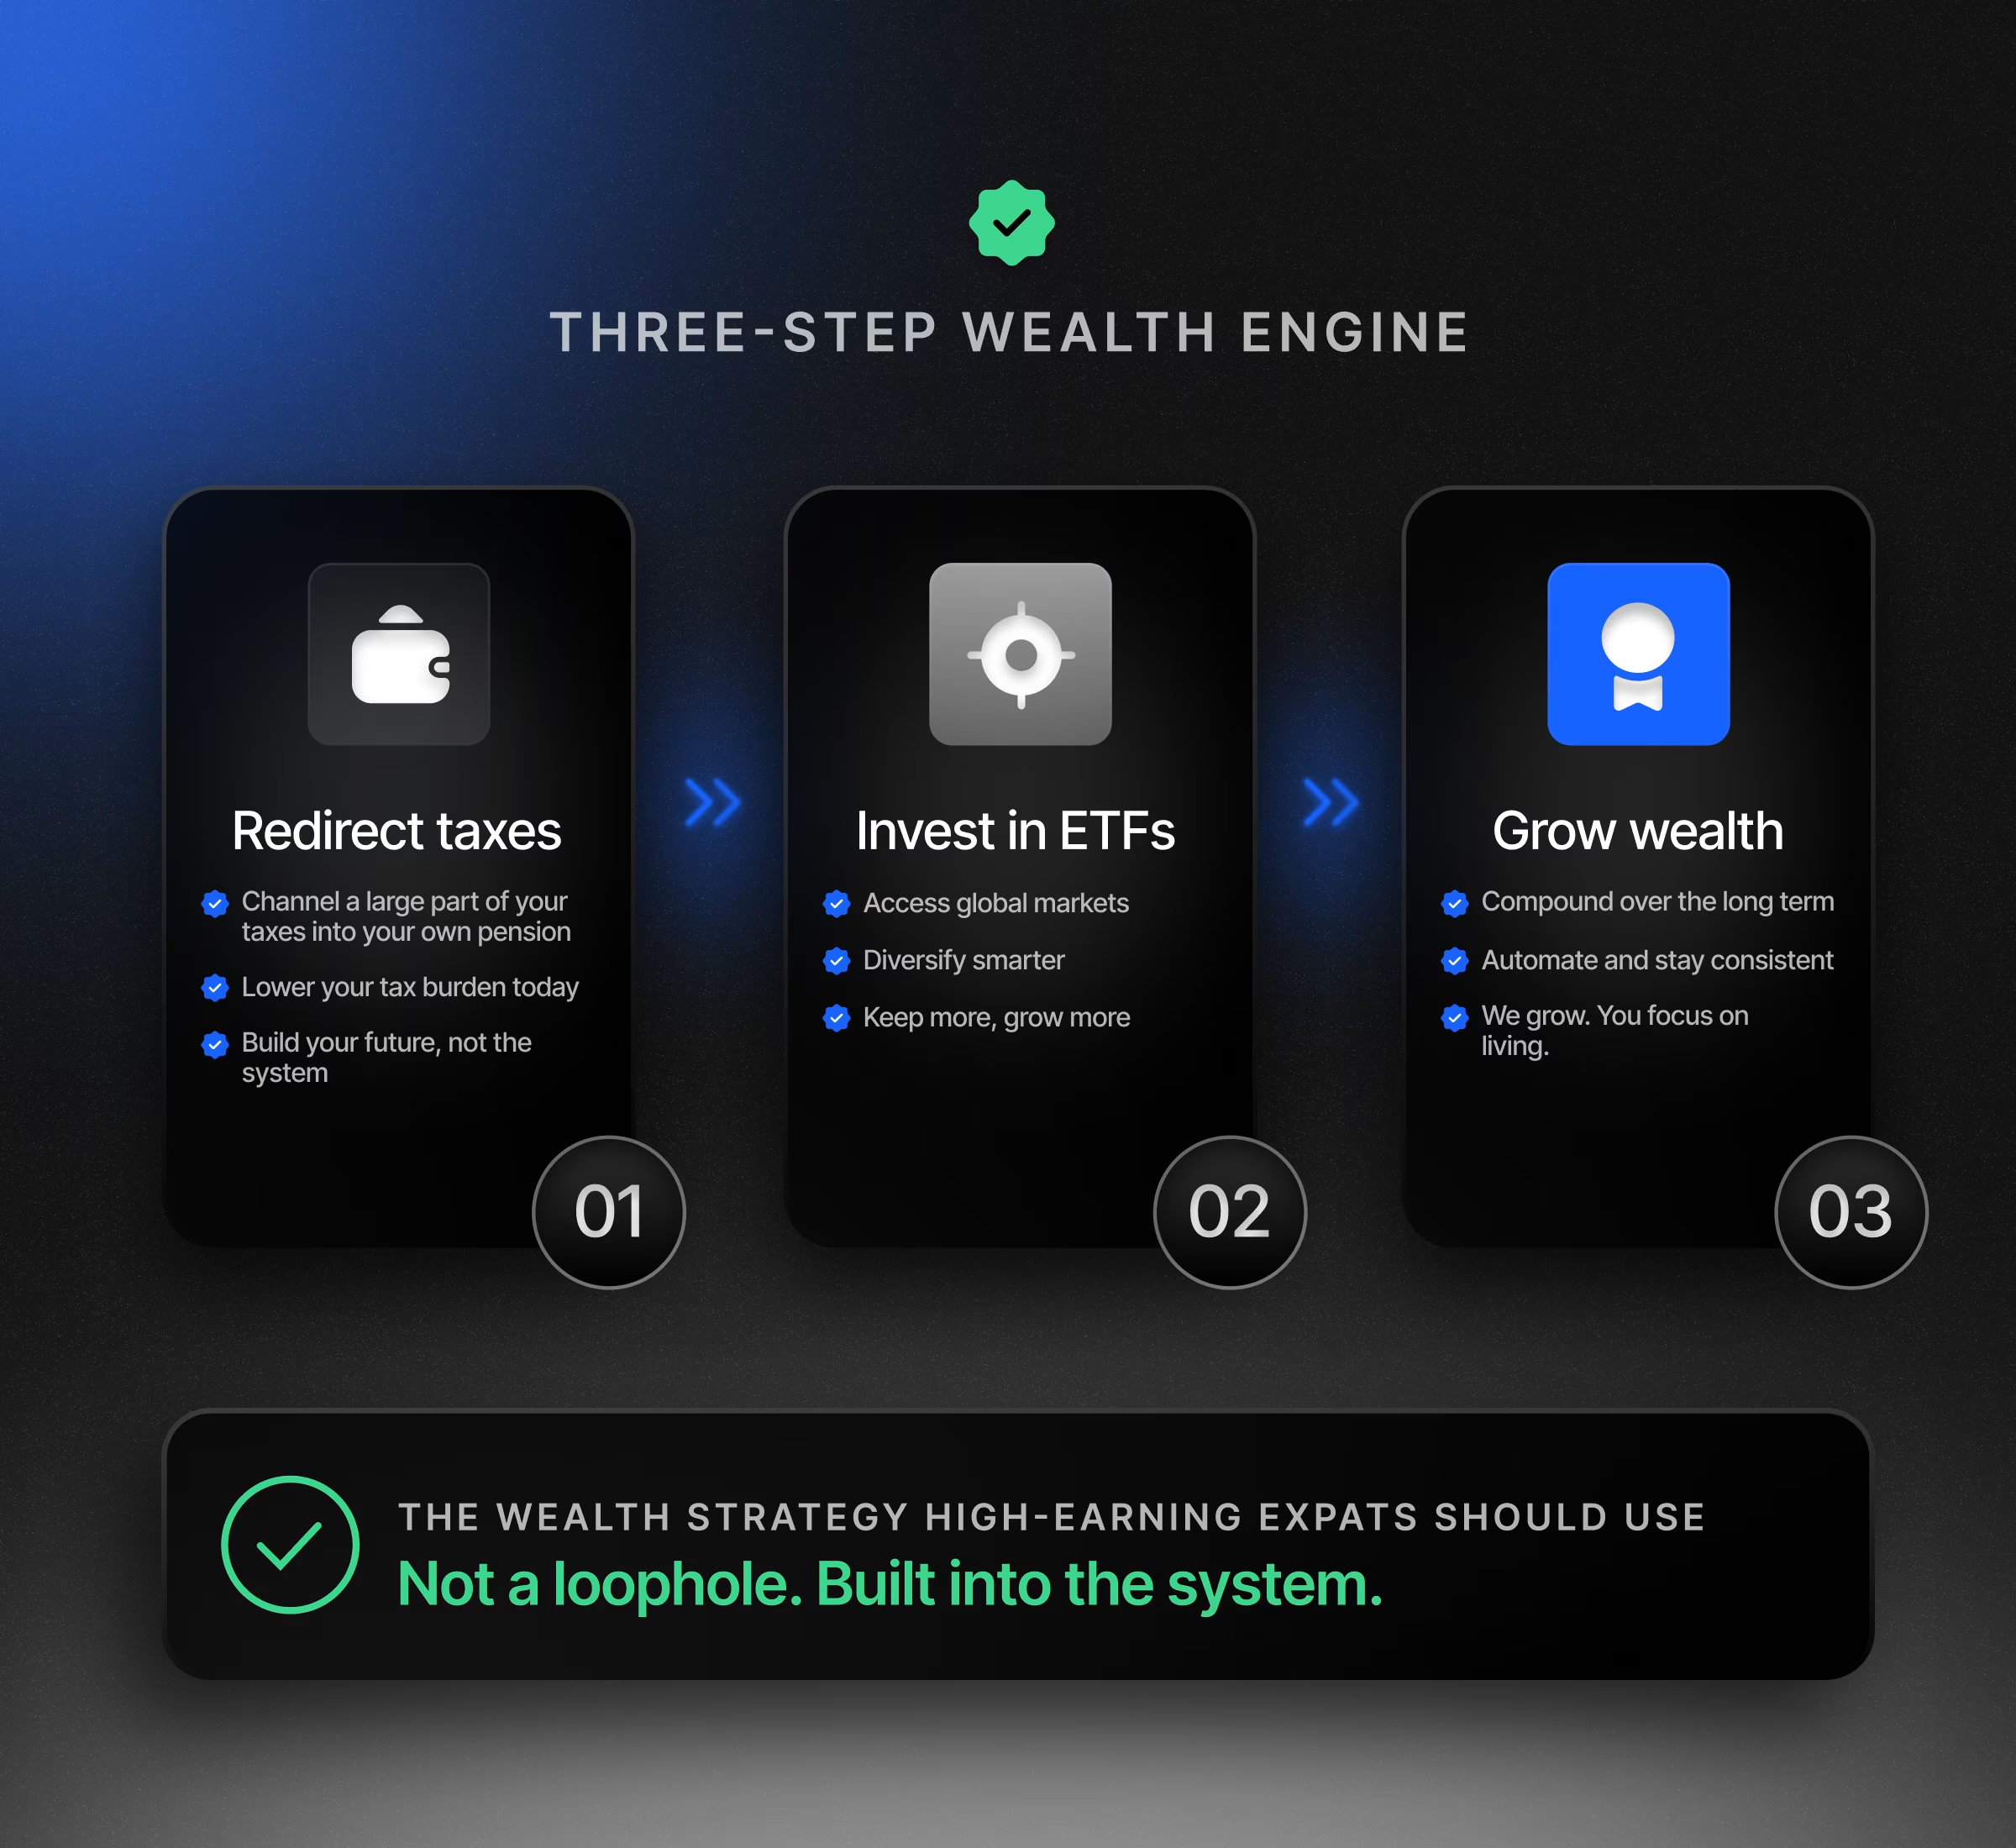
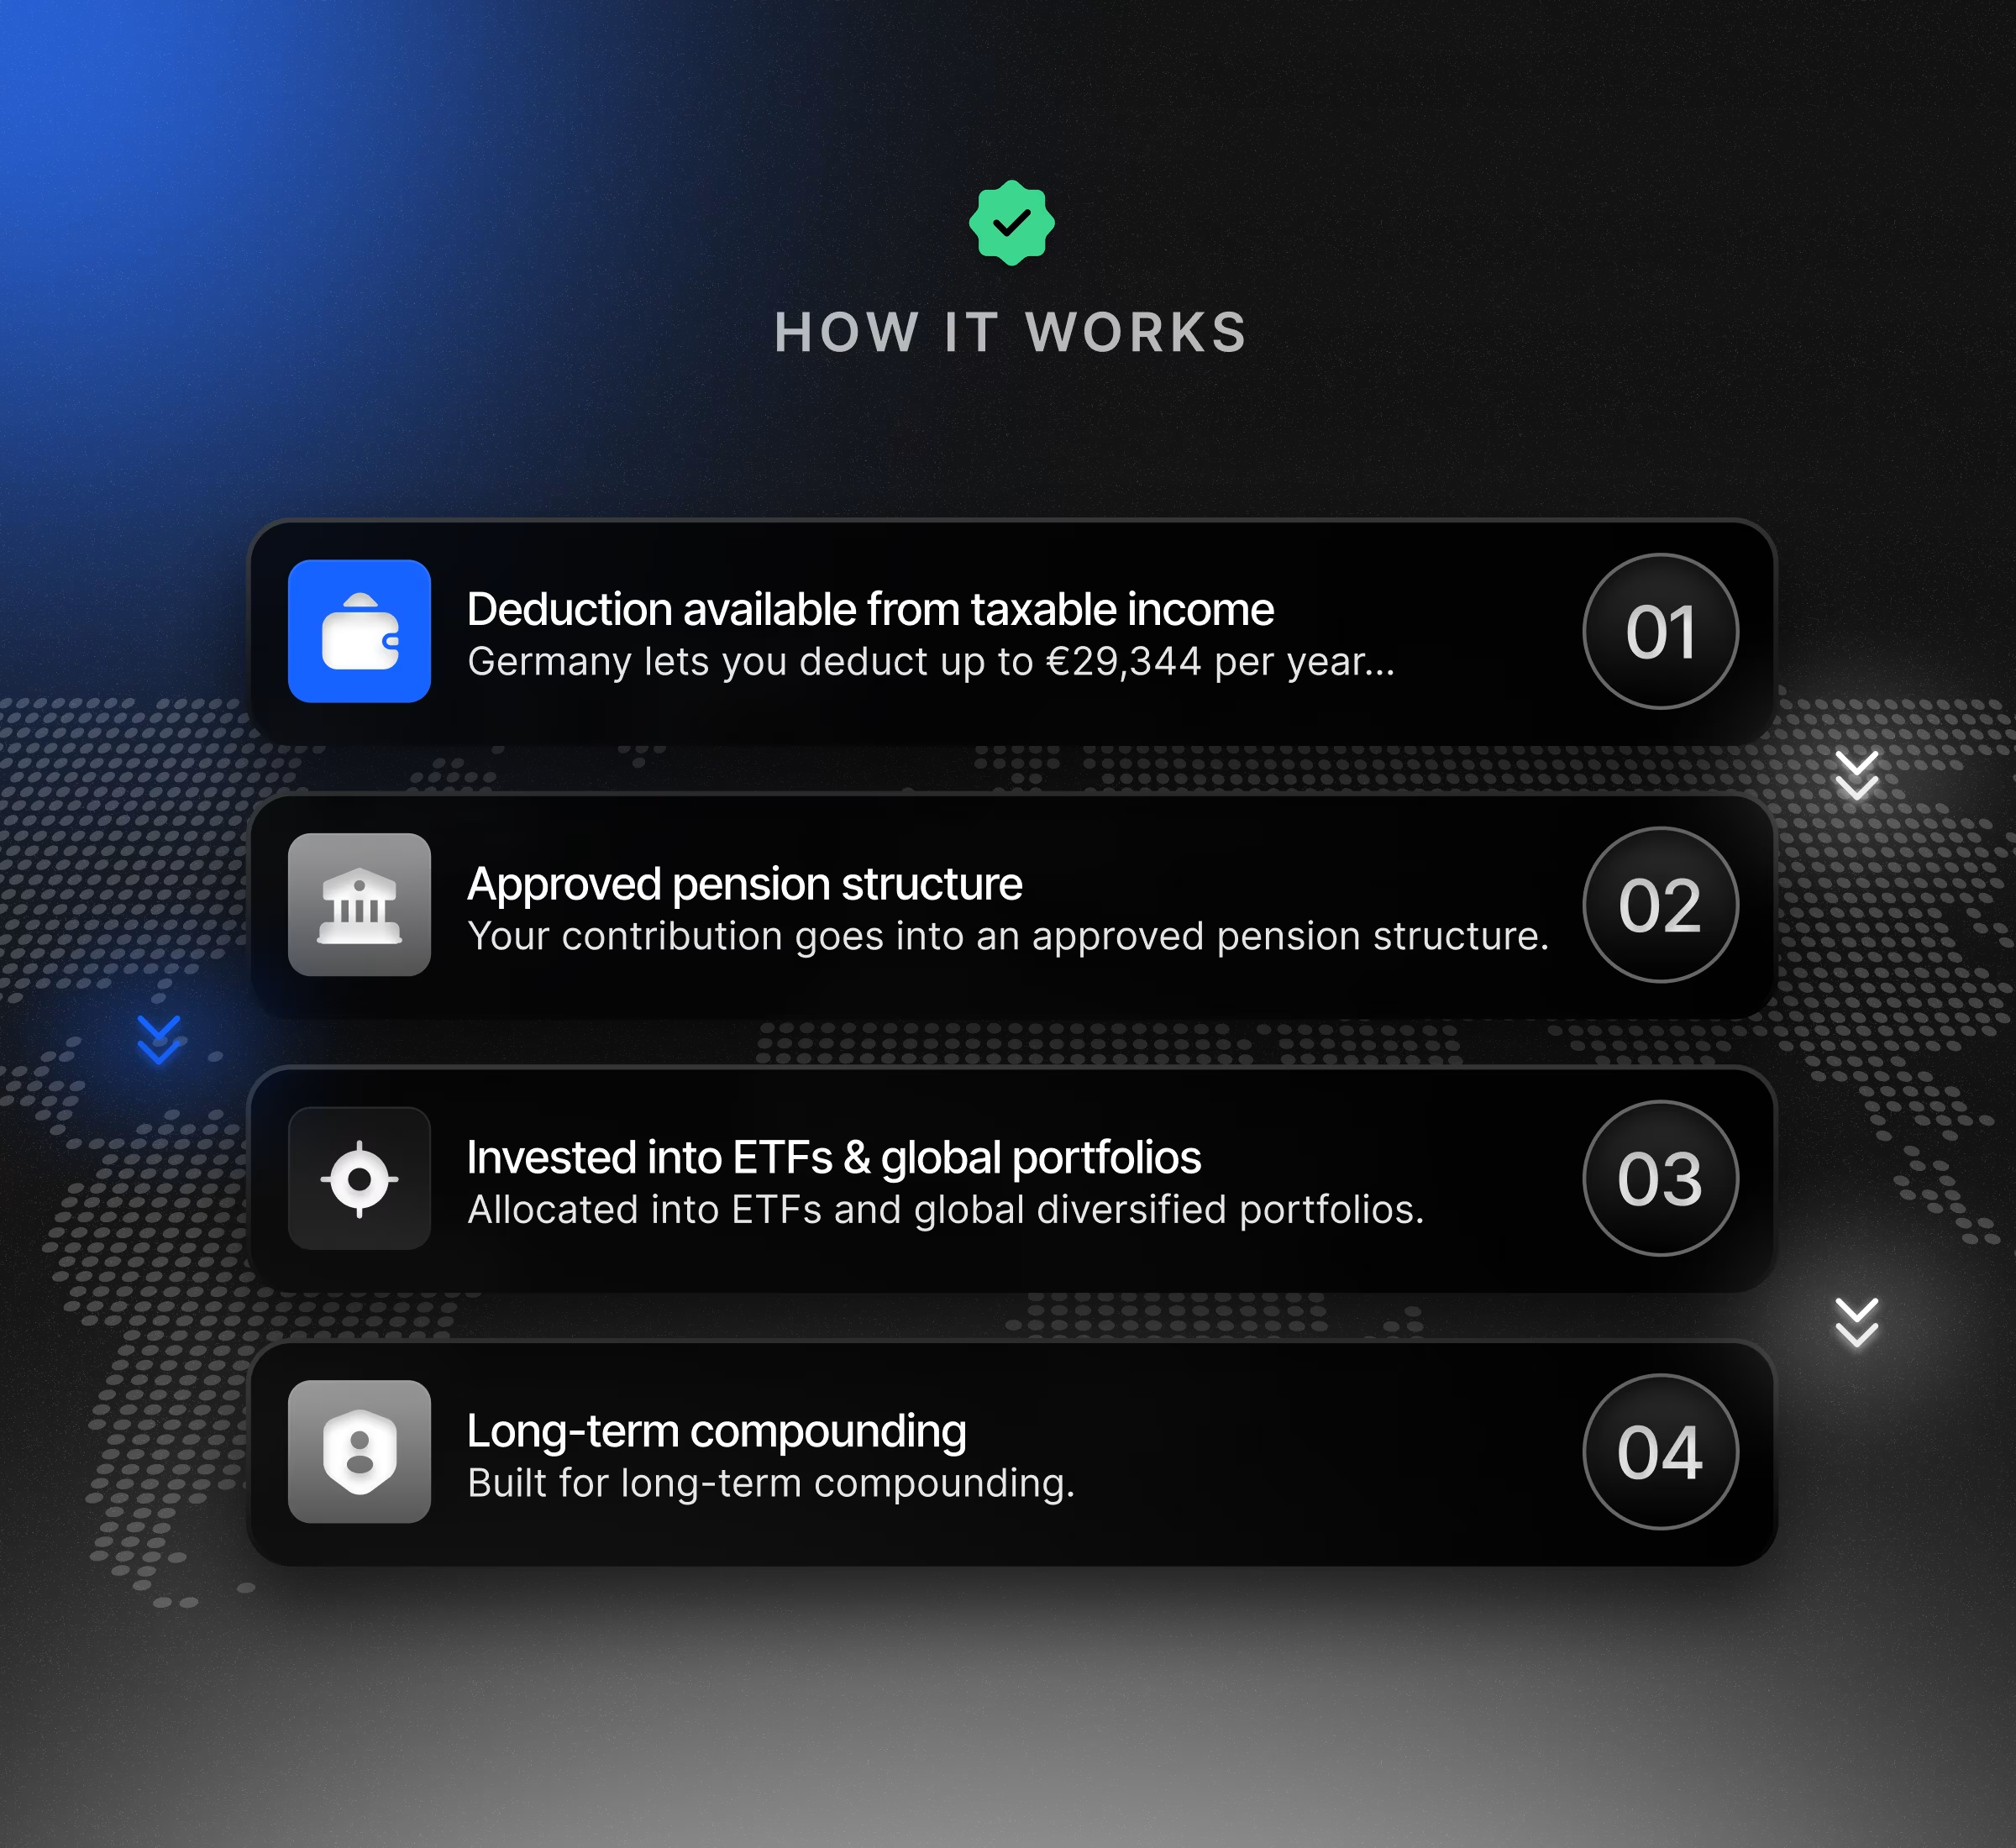
Deutschland erlaubt bis zu 29.344 € pro Jahr Steuerabzug, wenn dieses Geld in eine anerkannte Rentenstruktur fließt.
Das abgesetzte Geld wird dann investiert in:
Das ist kein Schlupfloch. So wurde das System für alle entworfen, die es zu nutzen wissen.
Eine Strategie für Ihr Leben. Nicht für fremde Provisionen.
Die meisten Berater in Deutschland verkaufen zuerst Produkte, Menschen erst danach. Sie sollen eine Rente, Immobilie oder Versicherung kaufen, auch wenn sie nicht zu Ihrem Leben passt.

Buchen Sie Ihr kostenloses Gespräch und erhalten Sie einen persönlichen Rentenplan, abgestimmt auf Ihr Einkommen, Ihre Pläne und Ihr Leben in Deutschland.
Lernen Sie die Menschen hinter Ihrer finanziellen Klarheit kennen
Lizenziert, unabhängig und an keinen Rentenanbieter gebunden. Wir haben Expats Invest gegründet, damit Internationals endlich ehrliche Finanzberatung auf Englisch bekommen, ohne versteckte Anreize.
Geschäftsführer & Gründer
Geschäftsführer & Gründer
Partner / Gründer von PerFinEx
Partner / Gründer von Advicon.tax
Leiter Finanzierung
Senior Berater
Senior Berater
Berater
Junior Berater
Berater
Junior Berater


Die Fragen, die sich jeder vor dem Start stellt.
Klare Antworten. Kein Verkaufsgespräch.
Brauche ich wirklich eine private Rente, wenn ich schon einzahle?
Ja, für die meisten Expats. Die gesetzliche Rente deckt voraussichtlich rund 36% Ihres letzten Einkommens. Für Gutverdiener ist die Lücke enorm. Eine private Rente schließt sie zu Ihren Bedingungen.
Wie viel kann ich wirklich von der Steuer absetzen?
Bis zu 29.344 € pro Jahr als Einzelperson, doppelt so viel für Paare bei korrekter Struktur. Wir berechnen Ihren genauen Abzug im ersten kostenlosen Gespräch.
Was passiert mit meiner Rente bei Wegzug aus Deutschland?
Die meisten von uns empfohlenen Strukturen sind voll portabel. Sie behalten Vermögen, Rendite und Flexibilität, egal wo Sie leben. Deshalb setzen wir auf ETF-basierte Strukturen statt klassische deutsche Versicherungsprodukte.
Kann ich starten, wenn ich Deutschland bald verlasse?
Ja. Früh zu starten und von Anfang an auf Portabilität zu setzen ist genau richtig. Wir planen mit Ihrem gesamten Lebensweg, nicht nur Ihrer aktuellen Adresse.
Was ist das Minimum pro Monat?
Es gibt kein festes Minimum. Wir schauen auf Einkommen, Steuerklasse und Ziele, um den sinnvollsten Beitrag für Sie zu finden. Manche starten mit 200 € im Monat, andere deutlich mehr.
Ist das nur ein weiteres Versicherungsprodukt?
Nein. Wir vermeiden gezielt teure deutsche Versicherungsmodelle, die Sie binden und Ihre Rendite auffressen. Wir setzen auf günstige ETF-basierte Strukturen mit echtem Eigentum, Transparenz und Flexibilität.